Если коротко
- На 2026–2027 годы опубликованные прогнозы предполагают рост рынка в рублях с замедлением темпов; это не обещание такого же роста продаж каждой компании.
- В январе–августе 2026 года российская фармрозница уже показывала увеличение денежного оборота при сокращении продаж в упаковках.
- Прогноз на 2027 год требует особой оговорки: приведённая ниже оценка RNC Pharma опубликована в октябре 2025-го, а не после подведения итогов 2026 года.
- Дорогие препараты, дженерики, государственное финансирование и онлайн-заказы по-разному влияют на ассортимент и денежный оборот. Их нельзя свести к одному проценту роста.
- Мировой опыт показывает одновременно расширение дорогой терапии и усиление ценовой конкуренции. Зарубежные темпы и правила нельзя автоматически переносить на Россию.
- Для оптового бизнеса прогноз становится полезным, когда связан с конкретными препаратами, покупателями, запасом, сроками оплаты и подходящей инфраструктурой хранения.
Если вы планируете выходить в оптовую фармацевтику или расширять действующий бизнес, рост рынка в триллионах рублей ещё не отвечает на главный вопрос: что именно будут покупать и сколько денег потребуется, чтобы эти поставки обеспечить. На 2026–2027 годы есть основания ожидать дальнейшего роста российского фармрынка в денежном выражении, однако переносить этот рост на количество упаковок, загрузку склада и прибыль компании нельзя.
Полные итоги 2026 года ещё не подведены; показатели за 2027 год ниже — прогнозы с указанием источника и условий.
Фармацевтический рынок России в 2022–2025 годах: короткая справка
Для сравнения четырёх лет возьмём одну ретроспективу DSM Group. Здесь фармацевтический рынок включает лекарства, приобретаемые населением и государством, а также аптечную парафармацевтику — нелекарственные товары аптечного ассортимента.
| Год | Объём рынка, округлённо | Что изменилось относительно предыдущего года |
|---|---|---|
| 2022 | 2,57 трлн руб. | Мартовский всплеск аптечного спроса и перестройка поставок; денежный рост при снижении числа упаковок лекарств |
| 2023 | 2,58 трлн руб. | Общий объём почти не изменился: коммерческие продажи росли, а сокращение закупок препаратов от COVID-19 сдерживало госсегмент |
| 2024 | 2,85 трлн руб. | Денежный рост возобновился; ведущую роль играли аптечные продажи, цены и возвращение сезонного спроса |
| 2025 | 3,34 трлн руб. | Рост ускорился; существенный вклад внесли госзакупки |
Объёмы взяты из единой ретроспективы DSM Group за 2025 год; объяснения событий — из отчётов за 2022, 2023 и 2024 годы.
После почти неподвижного 2023 года рынок прошёл два года роста. Но это ряд в текущих рублях. Он сам по себе не показывает, стали ли люди получать больше лечения или насколько улучшилась экономика поставщиков.
Прогноз фармрынка на 2026 год: что уже произошло, а что ещё ожидается
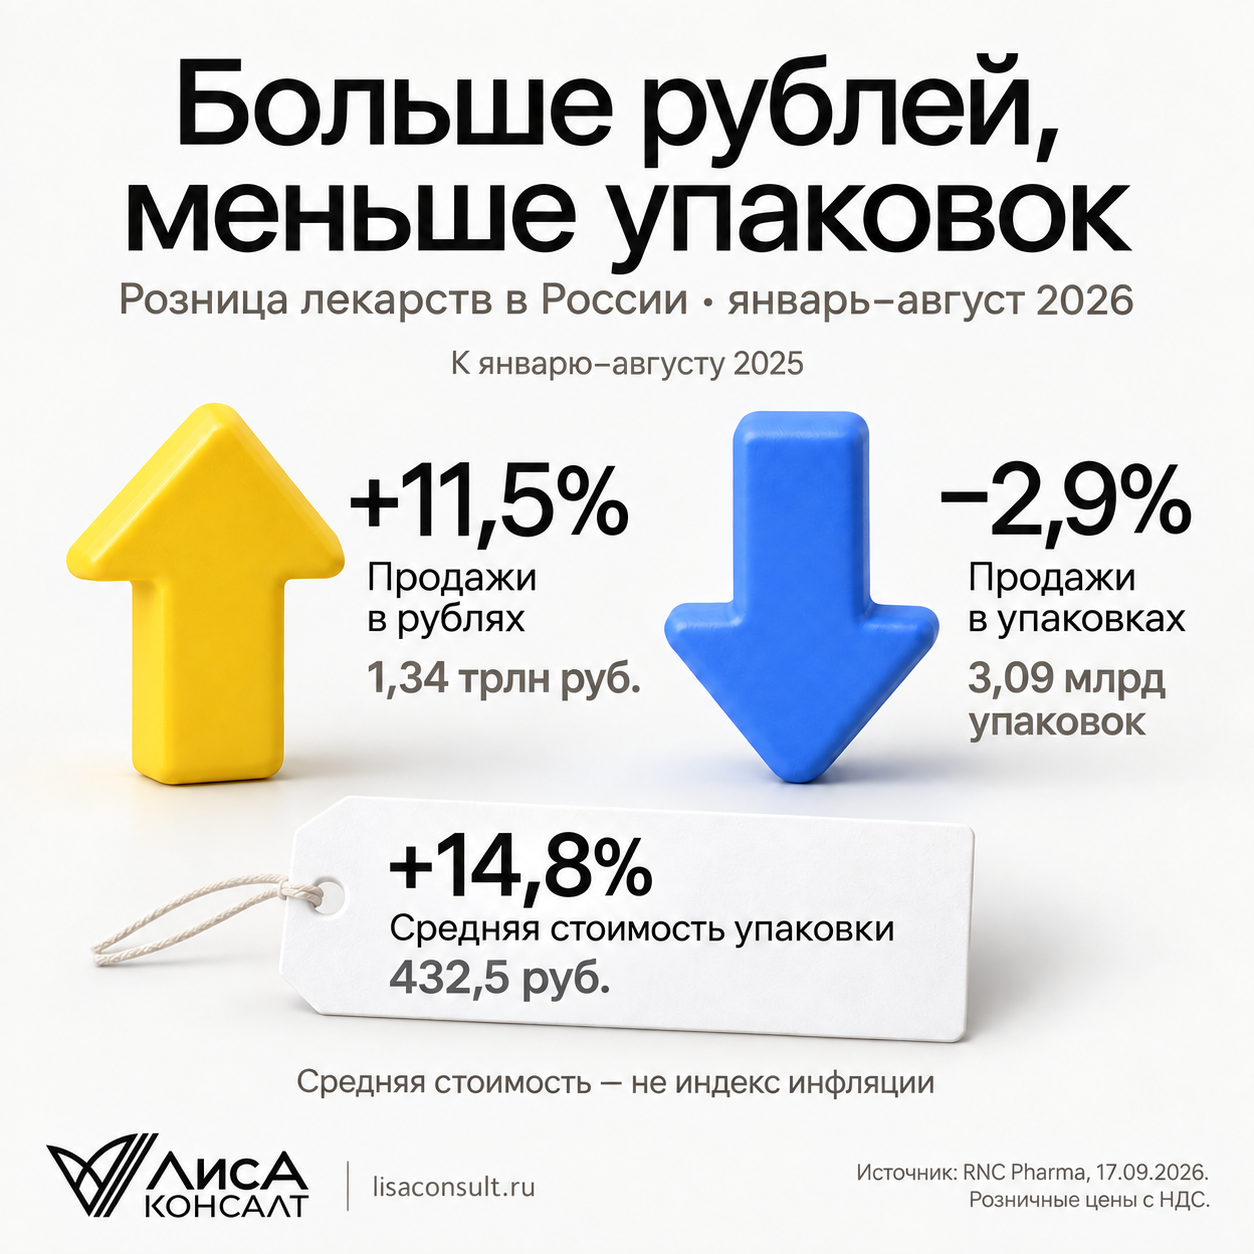
По данным RNC Pharma за январь–август 2026 года, продажи лекарственных препаратов в российской рознице достигли 1,34 трлн рублей в розничных ценах с НДС — на 11,5% больше, чем за те же восемь месяцев 2025-го. При этом реализовано 3,09 млрд упаковок, на 2,9% меньше. Средняя стоимость проданной упаковки увеличилась на 14,8%, до 432,5 рубля.
Это уже наблюдаемый результат части года. Он подтверждает расхождение денежной и натуральной динамики, но не определяет итог всего рынка: здесь нет государственных закупок, а впереди остаются осенне-зимние месяцы. Умножение восьмимесячной выручки на полтора дало бы только механический пересчёт, без учёта сезонности и сроков исполнения контрактов.
В годовом отчёте DSM Group за 2025 год, опубликованном 31 марта 2026 года, прогноз на 2026-й сформулирован как объём свыше 3,6 трлн рублей и прирост 7–10%. Для коммерческого сегмента агентство ожидало 10–15%. Общий рынок в этом отчёте включает парафармацевтику. В более позднем совместном исследовании DSM и «Озон Фармацевтика» от 9 апреля для коммерческого сегмента лекарств указан рост 10–11%. Это разные публикации; мартовский диапазон нельзя выдавать за последнюю оценку, а апрельскую — без пояснений считать формальным пересмотром всего годового прогноза.
Поэтому разумный вывод на сентябрь выглядит так: рост в рублях продолжается, но расширение физического объёма продаж не подтверждается автоматически. У компании с дорогим ассортиментом выручка может расти при прежнем количестве отгрузок. У поставщика массовых недорогих препаратов ситуация может быть иной, даже если оба работают на одном фармрынке.
Прогноз фармацевтического рынка на 2027 год: какой ориентир есть у бизнеса
Открытый числовой ориентир даёт прогноз RNC Pharma от 15 октября 2025 года. В реалистичном сценарии агентство ожидало прирост денежного объёма на 14,5% в 2026 году и на 11,5% в 2027-м, с превышением 3,9 трлн рублей к концу 2027 года в ценах конечного потребления с НДС. Рост розничного потребления авторы связывали со стабилизацией инфляции и продолжением роста доходов населения, а развитие бюджетного сегмента — с расширением государственных гарантий лекарственного обеспечения и финансирования.
Возраст этой оценки имеет значение. Она была сделана до окончательных итогов 2025 года и до результатов восьми месяцев 2026-го. Это опубликованный сценарий конкретного агентства, а не свежий согласованный прогноз всего рынка. В частности, ожидание роста физического потребления в рознице из той публикации нельзя считать уже реализованным: приведённые выше данные 2026 года показывают снижение числа упаковок.
Проценты RNC Pharma и DSM Group не образуют общую нижнюю и верхнюю границу прогноза. У них разные даты оценок и статистические базы. Умножать объём DSM на темп RNC, а затем называть результат прогнозом одного из агентств было бы неверно.
Для планирования на 2027 год полезно различать три возможных сочетания условий. Они показывают, как разные изменения спроса и предложения влияют на работу поставщика.
| Сценарий | Что должно происходить | Что это означает для поставщика |
|---|---|---|
| Рост оборота при слабой динамике упаковок | Продажи смещаются к более дорогому ассортименту; общий физический спрос растёт мало или снижается | Потребность в деньгах на закупку может увеличиваться быстрее, чем число отгрузок |
| Расширение физического спроса | Увеличиваются оплаченные объёмы лечения и закупок по конкретным препаратам | Могут потребоваться дополнительная складская ёмкость, персонал и транспорт |
| Усиление ценовой конкуренции | Появляется больше сопоставимых предложений, покупатели получают лучшие условия | Продажи в упаковках могут расти, а доход с единицы товара — снижаться |
Сценарии могут осуществляться одновременно в разных группах препаратов. Поэтому итоговый процент по стране подходит для общей оценки отрасли, но не заменяет прогноз по ассортименту компании.
Цены на лекарства и продажи в упаковках: почему это разные показатели
Средняя стоимость упаковки меняется по нескольким причинам. Может подорожать тот же препарат в той же дозировке. Может увеличиться доля дорогих препаратов. Наконец, покупатель может перейти с маленькой упаковки на большую: коробок станет меньше, а таблеток или ампул — столько же либо больше.
Эти различия отмечены и в исследовании DSM Group и «Озон Фармацевтика» от 9 апреля 2026 года: денежную динамику поддерживают ценовые и структурные изменения, в том числе укрупнение упаковок. Исследование относится к лекарственным препаратам без косметики и БАД; поэтому его оценку рынка нельзя напрямую подставлять в приведённую выше широкую ретроспективу.
Условный пример: покупатель вместо двух упаковок по 30 таблеток приобретает одну на 60. В статистике упаковок объём уменьшается вдвое, хотя количество таблеток не меняется. Если же он начинает покупать совершенно другой, более дорогой препарат, растёт средняя стоимость покупки, но это ещё не доказывает повышение цены прежнего лекарства.
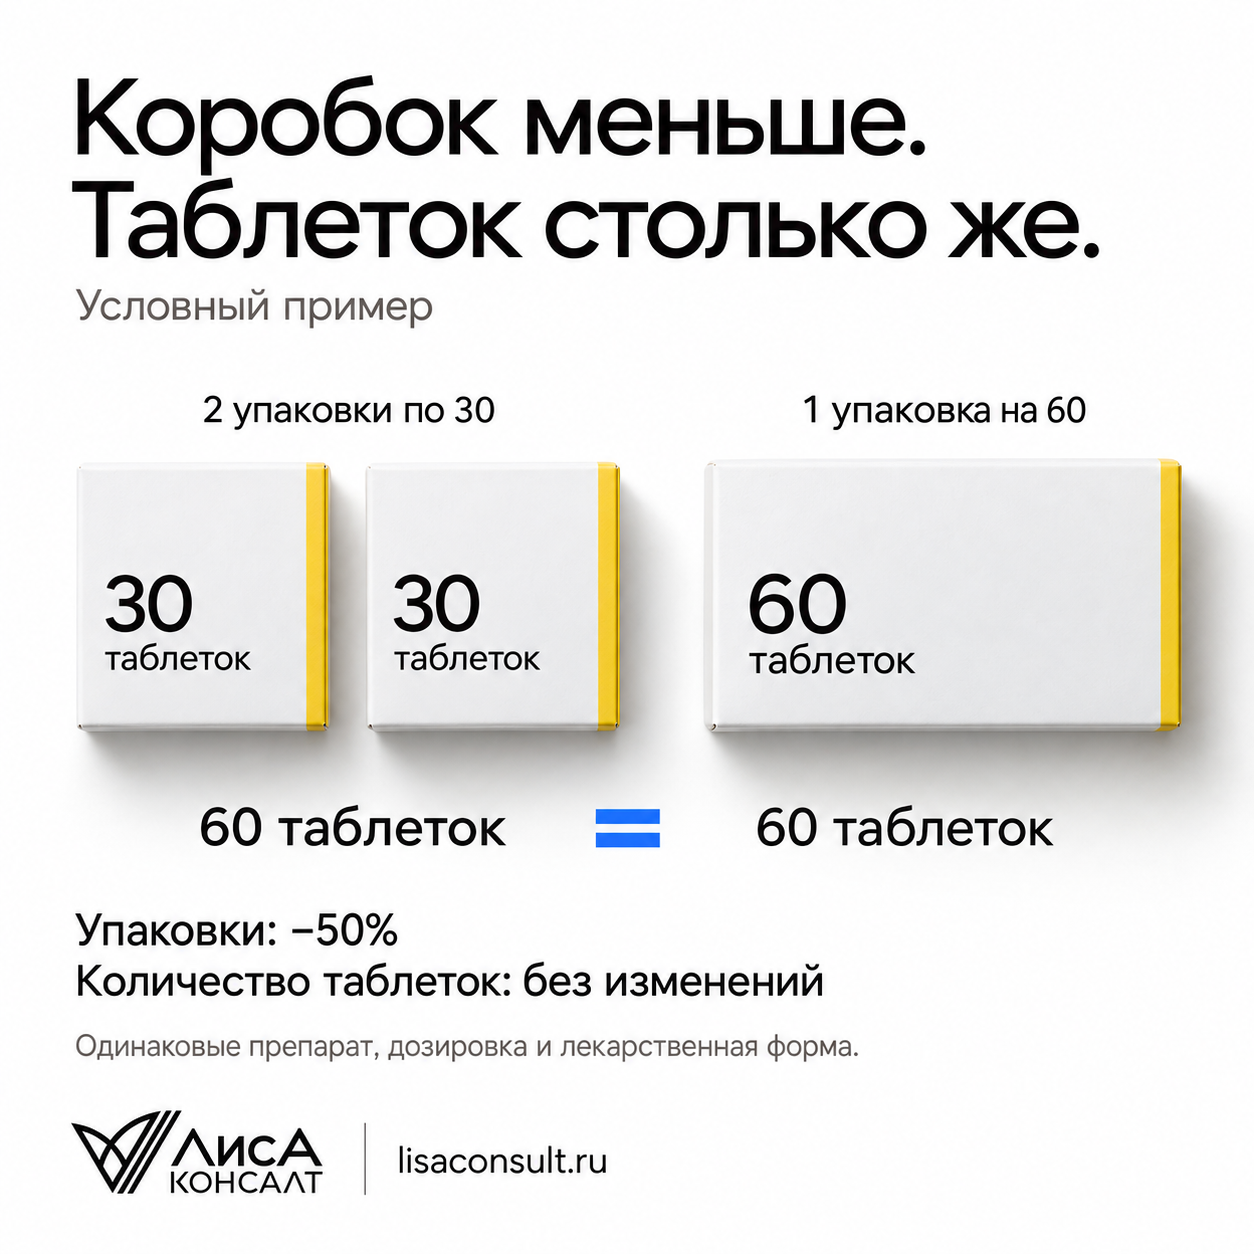
Отсюда два разных вопроса. Для оценки доступности лечения нужно разбираться в стоимости сопоставимой терапии. Для планирования склада — в количестве и размерах упаковок, запасе и частоте отгрузок. Один показатель средней цены не отвечает на оба вопроса.
Госзакупки, дженерики и онлайн-продажи: где будет меняться российский рынок
Государственные закупки лекарств: значение имеют исполненные поставки
DSM Group связывает существенную часть роста государственного сегмента в 2025 году с исполнением контрактов, заключённых ранее. Этот фактор отмечен и в совместном исследовании DSM и «Озон Фармацевтика». Поэтому сильный год поставок нельзя без дополнительной проверки превращать в постоянный ежегодный темп.
Для бизнеса различаются объявленный бюджет, проведённая закупка, заключённый контракт, отгруженный товар и полученная оплата. Между этими событиями есть время, в течение которого поставщик финансирует свою работу. Рост ассигнований создаёт возможность спроса, но не доказывает, что именно ваша товарная группа получит больший заказ или что оплата поступит раньше.
Когда компания оценивает продажи на 2027 год, её коммерческая и финансовая команды сопоставляют ожидаемые закупки с собственными контрактами, графиками поставок и условиями расчётов. Прогноз размера всего фармрынка помогает понять фон, но не заменяет этой работы.
Дженерики и локализация: больше предложения не всегда означает больше маржи
Воспроизведённые препараты, или дженерики, становятся одним из источников изменения рынка. DSM Group и «Озон Фармацевтика» связывают их развитие с истечением патентной защиты, локализованным производством и государственной политикой. Это отраслевое исследование, выполненное совместно с производителем; его выводы не являются гарантией успеха отдельного портфеля.
Для оптовика появление новых поставщиков может расширить выбор и улучшить закупочные условия. Но если несколько компаний предлагают сопоставимый товар одним покупателям, часть выгоды перейдёт покупателю через цену. Увеличение доли отечественной продукции поэтому нельзя приравнивать к росту доходности любого российского участника.
Локализация тоже требует уточнения: выпуск готовой формы в стране, происхождение действующего вещества и независимость от отдельных поставщиков — разные характеристики. По одной надписи о стране производства невозможно оценить устойчивость всей цепочки поставок. Коммерческое решение опирается на сведения о конкретном препарате и его производителе, а не только на общий тренд импортозамещения.
Онлайн-продажи лекарств: бронирование и доставка дают разную нагрузку
По оценке RNC Pharma за 2025 год, онлайн-продажи и бронирование лекарств и парафармацевтики составили 578,6 млрд рублей, или 24,6% соответствующего розничного рынка. При этом продажи именно лекарств с доставкой потребителю составили 20,5 млрд рублей. Это разные показатели: в первом учитывается более широкий ассортимент и бронирование, во втором — доставка лекарственных препаратов.
Для поставщика различие практическое. Заказ через интернет может закончиться выдачей в обычной аптеке. Тогда растёт значение актуальных остатков и своевременного пополнения аптечной точки. Доставка домой требует другой организации последнего участка перевозки. По общей доле онлайн-заказов нельзя рассчитать количество курьерских доставок.
Рост онлайн-канала также не означает, что все эти покупки появились дополнительно к прежним аптечным продажам: часть покупателей меняет способ заказа. Для прогноза на 2026–2027 годы это прежде всего вопрос распределения продаж между каналами и требований к обслуживанию заказа.
Мировой фармацевтический рынок: какой опыт полезен для России в 2026–2027 годах
Расходы на лекарства растут быстрее физического потребления
IQVIA в отчёте Global Medicine Use Trends 2026 ожидает мировой объём расходов на лекарства свыше 2,6 трлн долларов к 2030 году при росте 5–8% ежегодно. Прогноз роста использования лекарств заметно ниже — 2,7% в год, а в расчёте на человека — 1,9%.
Деньги здесь считаются в ценах производителей до определённых скидок и возвратов, а потребление — в установленных суточных дозах, а не российских упаковках. Поэтому сопоставлять эти числа с российским рынком как равные величины нельзя. Полезно другое: международный прогноз также разделяет расширение использования лекарств и переход к более дорогой терапии. Горизонт до 2030 года охватывает 2026–2027 годы, но не даёт отдельного российского прогноза на каждый из них.
Препараты для лечения ожирения: быстрый рост зависит от доступности терапии
Хороший пример изменения ассортимента — лекарства для лечения ожирения. В обзоре IQVIA от 21 апреля 2026 года мировой объём их продаж за 2025 год оценён в 66 млрд долларов, а на 2026-й прогнозируется 92 млрд. Показатели рассчитаны по прейскурантным ценам, до скидок.
Однако число людей, которым потенциально может помочь терапия, не равно числу оплаченных курсов. ВОЗ в публикации о препаратах GLP-1 подчёркивает ограничения цены, производства и готовности систем здравоохранения.
Для российского прогноза это означает, что мировой интерес к группе препаратов должен подтверждаться местными продажами, зарегистрированным ассортиментом, реальными поставками и возможностью оплаты. Иностранный запуск нового препарата не доказывает его доступность в России. А ожидаемые продажи конкретной категории нельзя переносить на весь фармрынок или использовать как рекомендацию по лечению.
Биоаналоги: конкуренция может расширить лечение и сдержать расходы
Биоаналоги — биологические препараты, высоко сходные с уже разрешённым референтным препаратом. Из-за сложности биологических продуктов их нельзя описывать как обычные химические дженерики; это различие объясняет Европейское агентство лекарственных средств, EMA.
OECD в Health at a Glance 2025 показывает рост доли биоаналогов с 1% в 2013 году до 22% в 2023-м по данным 25 стран и десяти терапевтических направлений. Речь идёт о доле в днях терапии на доступном для такой конкуренции рынке; это не 22% всей мировой фармацевтики.
Экономический механизм понятен: при снижении стоимости курса тот же бюджет может обеспечить лечение большему числу пациентов. Одновременно денежные продажи прежнего бренда могут уменьшиться. Поэтому улучшение доступности лечения и замедление роста выручки не противоречат друг другу.
Российскому участнику полезно учитывать этот механизм при оценке портфеля на 2027 год. Но сроки появления конкурентов, регистрация, патентные ограничения и правила замены определяются для конкретного препарата и страны. Европейскую долю нельзя использовать как готовый российский норматив или прогноз.
Дефицит лекарств: устойчивость поставок требует отдельного наблюдения
Европейский пример — платформа EMA для мониторинга дефицита лекарств, ESMP. Через неё собирают сведения о фактических и ожидаемых перебоях; состав отчётности зависит от режима работы и категории препаратов. Это система наблюдения за доступностью, а не обещание отсутствия дефицита.
Практический вывод применим шире Европы: большой рынок и растущий спрос не гарантируют непрерывных поставок каждого наименования. Для компании имеет значение, насколько её продажи зависят от одного препарата, одного поставщика или одной производственной площадки. Запас помогает пережить задержку, но увеличивает потребность в финансировании и риск остатков с сокращающимся сроком годности. Универсального запаса «на всякий случай» для всего ассортимента нет.
Что прогноз на 2026–2027 годы означает для оптовой фармацевтической компании
Для оптовой компании прогноз начинается с ассортимента, который она сможет регулярно закупать, правильно хранить и продавать своим покупателям на приемлемых условиях.
Условный финансовый пример: компания держит запас, который раньше стоил 10 млн рублей. Если закупочные цены её конкретного ассортимента выросли на 10%, такой же физический запас потребует уже 11 млн. Дополнительный миллион не означает ни увеличения складской площади, ни заработанной прибыли. Если покупатели при этом платят позже, финансировать придётся ещё и более длинный период между закупкой и поступлением денег.
Стоимость финансирования остаётся существенным условием. На заседании 11 сентября 2026 года Банк России сохранил ключевую ставку на уровне 14% годовых. Это не ставка кредита конкретной компании, но основание не считать заёмные деньги для запаса дешёвым и неограниченным ресурсом. Условия собственного кредита и отсрочек важнее общего процента роста отрасли.
Физическое расширение склада имеет смысл, когда растут запас и операции, требующие площади. Если меняется температурный режим ассортимента, может понадобиться другое оборудование даже без роста числа упаковок. Если увеличивается количество небольших заказов, существенными становятся скорость комплектации и организация отгрузок. Эти задачи различаются, и одна цифра площади их не описывает.
Коммерческую оценку спроса, цены и рентабельности компания связывает со своими покупателями и договорами. Вопрос готовности фарминфраструктуры можно разбирать со специалистами ЛисаКонсалт: мы помогаем с подбором и подготовкой склада, организацией зон приёмки, хранения и отгрузки, документами и сопровождением фармацевтического лицензирования. Состав помощи описан на странице оптового фармацевтического лицензирования.
Для первого обсуждения достаточно имеющихся сведений: чем компания собирается торговать, кому поставлять, какие условия хранения нужны, есть ли лицензия и выбранное помещение. Если точный ассортимент или склад ещё не определены, это предмет обсуждения, а не требование самостоятельно выполнить профессиональную проверку. По исходным материалам мы уточняем планируемые операции и требования к площадке, помогаем понять состав подготовки. Решение о вложениях остаётся за компанией, решение о выдаче лицензии — за лицензирующим органом.
Вопрос-ответ
Будет ли фармацевтический рынок России расти в 2027 году?
Опубликованный сценарий RNC Pharma предполагает рост в рублях, но он подготовлен 15 октября 2025 года. Это ориентир с указанной датой, а не установленный результат или гарантия. Для отдельной компании ответ зависит от её ассортимента, покупателей, закупочных условий и расходов.
Означает ли рост средней цены упаковки, что все лекарства подорожали одинаково?
Нет. Средняя стоимость меняется и при росте цен на сопоставимые препараты, и при изменении состава продаж или размера упаковок. Для вывода о подорожании конкретного лекарства сравнивают одинаковые характеристики товара и периоды.
Можно ли считать онлайн-заказы дополнительным рынком поверх аптечных продаж?
Нет. Онлайн-бронирование может завершаться покупкой в аптеке, а часть покупателей просто меняет способ заказа. При сложении показателей нужно понимать, где одна и та же продажа уже учтена, иначе возникает двойной счёт.
Можно ли использовать мировой прогноз IQVIA как темп роста российского бизнеса?
Нет. В нём другой состав рынков, цены и единицы измерения. Он помогает понять механизмы изменения отрасли, но не заменяет российскую статистику и расчёт продаж конкретной компании.
Нужно ли увеличивать фармацевтический склад вслед за ростом рынка в рублях?
Не обязательно. Площадь связана с физическим запасом, зонированием и операциями. Более дорогой товар может потребовать больше оборотных средств без увеличения площади, а новый температурный режим — переоснащения при прежнем объёме. Подходящую площадку оценивают по планируемому ассортименту и работе с ним.